


米国の太陽光発電業界は、政策転換と成長の課題に対応している。
アメリカの太陽光発電産業は過去10年間で目覚ましい成長を遂げ、国の再生可能エネルギー転換において重要な役割を担うようになりました。連邦政府の税制優遇措置、州レベルのプログラム、そしてクリーンエネルギーに対する消費者の関心の高まりに支えられ、太陽光発電は国の電力供給網においてその存在感を大きく高めています。現代の太陽光発電プロジェクトでは、送電網の安定性を向上させ、途切れることのない電力供給を保証するために、バッテリー蓄電ソリューションを統合したシステムがますます多く採用されています。
しかしながら、連邦政府の戦略や国際貿易協定の最近の変更は、開発企業、投資家、機器メーカーにとって大きな不確実性を生み出している。こうした状況の変化は、特に太陽光発電サプライチェーンに関わる企業、中でも特殊ケーブルやシステム部品を提供する企業にとって、今後数年間の成長鈍化への懸念を生んでいる。
成長予測の調整
市場調査によると、2026年から2030年までの米国の太陽光発電設備容量予測は、約30%下方修正された。2025年上半期に新たに追加された発電容量の80%以上を太陽光発電が占めたものの、太陽光発電は多くの課題に直面している。複雑な認可手続きや規制上の障壁がプロジェクトコストを押し上げ続けている。関税や貿易障壁により、輸入部品のコストも大幅に上昇している。こうした成長の鈍化予測は、太陽光発電ケーブルや関連システム部品など、さまざまな製品の需要を減少させる可能性がある。
政策変更と市場への影響
縮小された連邦政府のクリーンエネルギー税制優遇措置と補助金制度が、成長予測の修正の主な要因となっている。これらの政策変更は、太陽光発電市場のさまざまなセグメントに異なる影響を与える。
住宅用太陽光発電市場
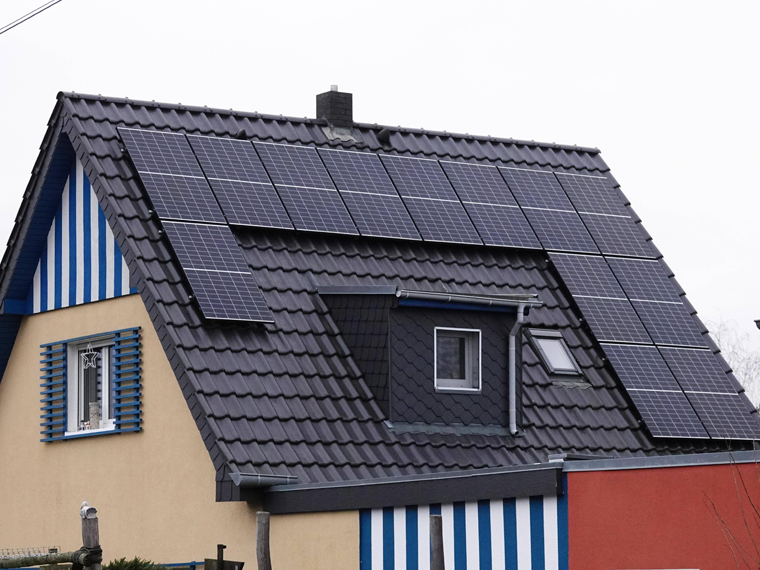
住宅所有者は現在、連邦税制優遇措置の縮小により、初期投資額の増加に直面している。この財政的負担は、比較的電気料金の低い地域での太陽光発電の普及を抑制し、最終的には住宅規模の太陽光発電の需要を減少させる可能性がある。 太陽光発電ケーブル および設置用付属品。
商業・産業部門
これまで加速償却や税制優遇措置を利用してきた企業は、投資回収期間の長期化に直面している。計画されていた太陽光発電設備の設置の多くが延期または中止され、大量のケーブル調達需要が減少している。
大規模太陽光発電事業
大規模プロジェクトは規模の経済によるメリットを維持できるものの、政策の予測不可能性が資金調達の複雑さを招く。安定した長期的な支援メカニズムの欠如は、大規模太陽光発電所への投資家の信頼を損ない、ケーブル供給の需要変動を引き起こす可能性がある。州の政策は依然として大きな影響力を持っており、カリフォルニア州、テキサス州、フロリダ州は強力な地域インセンティブと膨大なエネルギー需要によって成長を牽引している一方、支援策が乏しい他の州ではより顕著な減少が見られる。
サプライチェーンのコスト動向
政策上の懸念とは別に、太陽光発電業界は、太陽光ケーブルの価格と供給に直接影響を与える相当なコスト圧力に直面しています。連邦および州レベルでの許可手続きの長期化は、プロジェクトスケジュールの長期化と運用コストの増加につながっています。輸入資材に対する関税賦課は、太陽光パネル、銅導体、その他の重要な部品の価格を上昇させています。世界的な輸送の混乱に起因する物流および輸送の問題は、太陽光発電機器の確実な配送に影響を与えています。 PVケーブルこれらの複合的な要因により、開発業者は競争力のある価格設定を維持することが困難になり、太陽光発電の導入ペースが鈍化する可能性がある。
潜在的な拡張分野
現在の困難にもかかわらず、いくつかの分野は業界参加者にとって実行可能な機会を提供しています。関税の影響とサプライチェーンの混乱が米国内の生産施設への投資を刺激するにつれ、国内製造の取り組みは加速しています。この動きは、太陽光発電ケーブル、コネクタ、および関連部品の地域サプライチェーンを強化すると同時に、製造業者にとって新たなビジネスチャンスを生み出す可能性があります。太陽光発電と蓄電池を組み合わせたハイブリッドプロジェクトが受け入れられるにつれ、太陽光発電と蓄電池を組み合わせた構成は引き続き進展しており、送電と蓄電の両方の機能を備えた特殊ケーブルの需要が生まれています。州レベルのプログラムは、連邦政府の政策変動の中で成長を維持するために、一部の管轄区域が創造的なインセンティブ構造と効率的な許可プロセスを実施しているため、依然として重要です。これにより、これらの分野に注力する企業は、より広範な市場の課題にもかかわらず繁栄することができます。
注目すべきリスク要因
太陽光発電市場の発展に伴い、複数の継続的なリスクが存在するため、慎重な監視が不可欠です。連邦政府の政策改定が頻繁に行われることで、需要予測やプロジェクト開発に大きな不確実性が生じています。ケーブル製造に必要な銅、アルミニウム、ポリマーなどの原材料費の変動は、継続的な財務上の圧力となっています。また、一部の地域では大規模な太陽光発電の導入に苦慮しており、系統連系に関する制約が顕在化しているため、将来の事業拡大が制限される可能性があります。太陽光発電ケーブル供給事業者にとって、これらの要因を継続的に把握することは、事業運営の安定性と価格設定の成功に不可欠となるでしょう。
市場見通しと戦略的方向性
短期的な展望(2025年~2026年)
米国の太陽光発電市場は、おそらく不規則な成長パターンを示すだろう。地方自治体の優遇措置を維持している州では成長が加速する一方、その他の地域では比較的低調な動きが見込まれる。企業はコスト抑制策を重視し、安定した需要が見込まれる地域に注力すべきである。
中長期的な展望(2027年~2030年)
長期的な産業成長を支えるには、いくつかの重要な対策が必要となる。透明性があり予測可能な連邦制度を通じた政策の一貫性は、持続的な投資意欲を促進する。国内サプライチェーンの発展は、輸入太陽光ケーブルや部品への依存度を低減する必要がある。送電網の改善策は、増加する再生可能エネルギー量に対応できるようインフラ容量を増強すべきである。政策立案者は、規制の複雑さを最小限に抑えつつ、信頼性の高いクリーンエネルギープログラムを実施する必要がある。製造業者や供給業者は、コスト意識の高い市場セグメント向けに、アルミニウム合金太陽光ケーブルなどの経済的なソリューションを含め、製品ポートフォリオを多様化すべきである。投資家は、規制の安定性と確かな需要成長傾向を示す地域に注力すべきである。
結論
米国の太陽光発電業界は、現在も大きな変革期を迎えています。連邦政府の政策変更やコスト上昇といった差し迫った課題がある一方で、クリーンエネルギーに対する根強い需要は依然として高い水準を維持しています。太陽光ケーブル分野で事業を展開する企業にとって、成功の鍵は、変化する市場環境への適応、サプライチェーン活動の最適化、そして州レベルの開発機会への対応にかかっています。こうした変化の激しい状況をうまく乗り越えた企業は、米国全土における太陽光発電の継続的な拡大を支える上で、有利な立場を築くことができるでしょう。